ANAF a descoperit o schemă fiscală în piața recrutării muncitorilor asiatici. Cinci firme ar fi prejudiciat statul cu peste 6,2 milioane de lei
Inspectorii Antifraudă au identificat facturi de peste 32 de milioane de lei pentru servicii care nu ar fi putut fi demonstrate. Potrivit ANAF, documentele ar fi fost folosite pentru diminuarea obligațiilor fiscale și deducerea nejustificată a TVA.
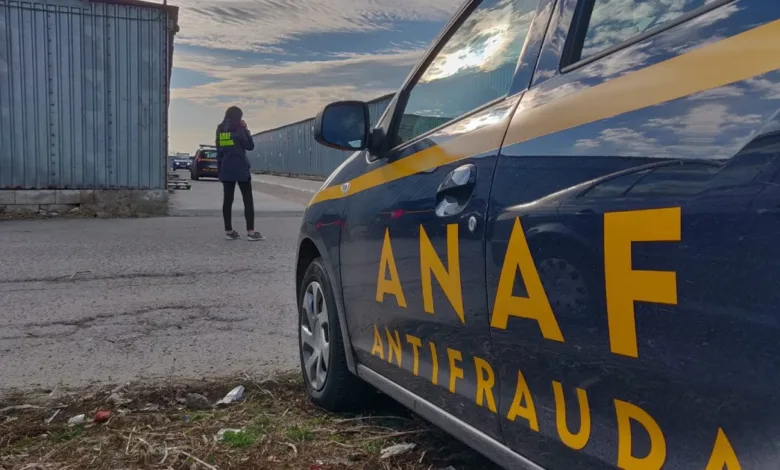
Agenția Națională de Administrare Fiscală (ANAF) a identificat un mecanism de diminuare a obligațiilor fiscale în domeniul recrutării și plasării în România a lucrătorilor din Asia. Cinci societăți comerciale sunt vizate de verificările inspectorilor antifraudă, care au stabilit obligații fiscale suplimentare de peste 6,2 milioane de lei, potrivit unui comunicat publicat de instituție la 9 octombrie 2026.
Conform datelor prezentate de Direcția Generală Antifraudă Fiscală (DGAF), firmele verificate au înregistrat în contabilitate facturi emise de alte trei societăți comerciale, în valoare totală de peste 32 de milioane de lei. Documentele ar fi reprezentat avansuri și servicii pentru care inspectorii nu au identificat dovezi suficiente că ar fi fost efectiv prestate.
ANAF susține că aceste facturi au fost utilizate pentru înregistrarea unor cheltuieli artificiale și pentru deducerea TVA, ceea ce ar fi redus obligațiile fiscale ale firmelor beneficiare.
Suma de peste 6,2 milioane de lei reprezintă obligațiile fiscale suplimentare identificate de inspectori, incluzând TVA, impozit pe profit și impozit pe dividende. Aceasta nu trebuie confundată cu valoarea totală a facturilor analizate, care depășește 32 de milioane de lei.
Informațiile au fost relatate și de Digi24, Digi Economic, Economedia și Mediafax, publicații care au preluat datele comunicate de autoritatea fiscală.
Cum ar fi funcționat mecanismul identificat de ANAF
Potrivit inspectorilor antifraudă, mecanismul implica cinci societăți active în recrutarea și plasarea lucrătorilor din Asia și alte trei firme care au emis facturile analizate.
Cele cinci societăți beneficiare au înregistrat documente contabile pentru avansuri și servicii, însă nu ar fi putut demonstra că prestațiile facturate au avut loc în realitate. De asemenea, potrivit ANAF, contravaloarea facturilor nu fusese achitată.
Prin înregistrarea documentelor, firmele ar fi creat cheltuieli care le-au permis să diminueze baza de calcul a impozitului pe profit și să înregistreze TVA deductibilă.
Inspectorii au constatat că unele dintre societățile beneficiare au raportat în mod repetat solduri negative de TVA în deconturile fiscale.
Într-un asemenea mecanism, facturile pot crea aparența unor tranzacții comerciale obișnuite, deși documentele nu sunt susținute de dovezi privind prestarea serviciilor. ANAF consideră că operațiunile investigate nu aveau un fundament economic real.
Este important de precizat că informațiile prezentate reflectă constatările autorității fiscale. Stabilirea eventualei răspunderi penale a persoanelor implicate aparține organelor judiciare competente, în condițiile legii.
Trei firme care au emis facturile prezentau probleme fiscale și juridice
Verificările nu s-au limitat la cele cinci societăți care au înregistrat documentele în contabilitate. Inspectorii au analizat și situația celor trei firme emitente.
Potrivit comunicatului ANAF, în cazul unora dintre acestea au fost identificate situații de inactivitate fiscală, insolvabilitate sau radiere. Autoritatea a arătat că statutul acestor societăți ridica semne de întrebare în raport cu amploarea operațiunilor economice înscrise în facturi.
Analiza ar fi evidențiat și legături între firmele implicate, precum și indicii privind coordonarea acestora de către un grup comun de persoane.
Un alt element semnalat de inspectori este faptul că unele persoane înregistrate oficial ca administratori nu ar fi putut oferi informații concrete despre activitatea societăților pe care le reprezentau și nici explicații privind tranzacțiile verificate.
Aceste constatări au contribuit la evaluarea riscului fiscal și la identificarea mecanismului prin care ar fi fost diminuate obligațiile către bugetul de stat.
ANAF nu a făcut publice, în comunicatul consultat, numele tuturor societăților implicate. În absența unor informații oficiale suplimentare, identificarea firmelor pe baza unor presupuneri ar fi nejustificată.
De ce facturile din RO e-Factura nu garantează deductibilitatea fiscală
Unul dintre aspectele importante ale cazului este utilizarea sistemului național RO e-Factura.
ANAF atrage atenția că transmiterea unei facturi prin sistemul electronic nu demonstrează, prin ea însăși, că operațiunea economică descrisă în document a avut loc.
Pentru ca o cheltuială să fie recunoscută fiscal și pentru ca TVA să poată fi dedusă, trebuie îndeplinite condițiile legale aplicabile, iar operațiunile trebuie să fie reale și susținute de documente justificative.
În cazul verificat, inspectorii susțin că facturile nu au fost însoțite de dovezi suficiente privind executarea serviciilor și că înregistrarea acestora a produs efecte asupra obligațiilor fiscale declarate.
Autoritatea fiscală subliniază că mecanismele de analiză a riscului și controalele antifraudă sunt folosite pentru identificarea tranzacțiilor care nu au o justificare economică reală.
Verificările de acest tip pot conduce la recalcularea obligațiilor fiscale, aplicarea măsurilor prevăzute de lege și, în funcție de natura faptelor constatate, sesizarea organelor competente.
Ce înseamnă prejudiciul de peste 6,2 milioane de lei
Obligațiile fiscale suplimentare identificate de ANAF depășesc 6,2 milioane de lei și includ mai multe categorii de impozite.
În principal, acestea sunt:
- TVA, în legătură cu deducerile fiscale considerate nejustificate;
- impozit pe profit, afectat de cheltuielile înregistrate în contabilitate;
- impozit pe dividende, inclus în obligațiile fiscale stabilite de inspectori.
Suma reprezintă rezultatul verificărilor fiscale comunicate de autoritate. Ea nu trebuie confundată cu valoarea facturilor, care depășește 32 de milioane de lei, și nici cu o eventuală sumă recuperată efectiv la buget.
Pentru a stabili situația completă a cazului, ar fi necesare informații suplimentare despre eventualele contestații, măsurile de recuperare a creanțelor și rezultatul oricăror proceduri judiciare care ar putea fi declanșate.
Până la apariția unor date oficiale suplimentare, constatările trebuie atribuite explicit ANAF.
Recrutarea muncitorilor străini, un domeniu aflat sub supraveghere fiscală și administrativă
Recrutarea și plasarea lucrătorilor din afara Uniunii Europene au devenit activități importante pentru companiile care se confruntă cu deficit de personal în România.
În paralel, autoritățile au dezvoltat mecanisme de autorizare și verificare a agențiilor care intermediază angajarea cetățenilor străini.
Potrivit Agenției Naționale pentru Ocuparea Forței de Muncă, platforma WorkinRomania.gov.ro a devenit operațională la 6 august 2026 și permite gestionarea online a unor proceduri privind angajarea lucrătorilor străini, autorizarea agențiilor de plasare și înregistrarea angajatorilor.
Sistemul urmărește centralizarea documentelor și creșterea transparenței procedurilor administrative. Existența acestei platforme nu înseamnă însă că toate riscurile fiscale din domeniu sunt eliminate.
Cazul identificat de ANAF privește facturarea și justificarea unor servicii, nu simpla angajare a cetățenilor străini. Prin urmare, constatările nu trebuie generalizate asupra tuturor agențiilor de recrutare sau asupra lucrătorilor asiatici care activează legal în România.
ANAF anunță controale în domeniile cu risc fiscal ridicat
Autoritatea fiscală a transmis că va continua acțiunile de verificare în sectoarele în care analiza de risc indică posibile mecanisme de diminuare artificială a obligațiilor către buget.
În cazul recrutării și plasării lucrătorilor din Asia, verificările au vizat atât documentele contabile, cât și relațiile dintre societățile implicate și capacitatea acestora de a demonstra realitatea operațiunilor facturate.
Pentru companiile care desfășoară activități legitime, cazul reprezintă și un avertisment privind importanța păstrării documentelor justificative și verificării partenerilor comerciali.
Înregistrarea unei facturi nu înlocuiește dovada prestării serviciului. Contractele, documentele de lucru, corespondența comercială și alte elemente relevante pot avea un rol important în demonstrarea realității unei tranzacții.
Investigația fiscală evidențiază, astfel, riscurile asociate folosirii unor documente fără acoperire economică și impactul pe care asemenea mecanisme îl pot avea asupra veniturilor publice.
(sursa foto: Digi24.ro)